Valor en efectivo del IUL: préstamos vs retiros
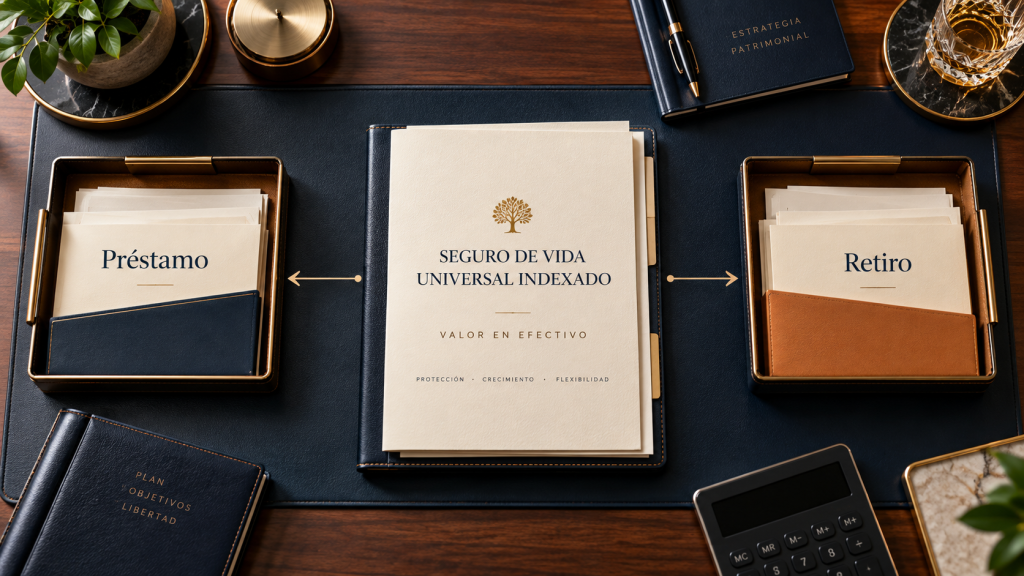
El valor en efectivo de un IUL es dinero al que puedes acceder en vida, con ventajas fiscales. Hay dos formas de sacarlo: préstamos y retiros. Te explicamos cómo funciona cada uno, cuándo conviene y qué cuidar.
¿Qué es el valor en efectivo?
Es la parte de tu póliza de IUL que funciona como una cuenta de ahorro con ventajas fiscales, a la que puedes acceder mientras vives.
Parte de tus primas, tras cubrir el costo del seguro y los cargos, se acumula y crece ligada a un índice con impuestos diferidos. Con los años puede convertirse en una fuente de dinero para emergencias, oportunidades o el retiro.
¿Cómo se acumula?
- Pagas la prima.
- Se descuenta el costo del seguro y los cargos.
- El resto va a estrategias de interés (indexado o fijo).
- Crece con impuestos diferidos, con piso y tope.
Préstamos sobre la póliza
Tomas prestado contra tu valor en efectivo (la aseguradora usa la póliza como garantía). En muchas pólizas no generan ingreso tributable mientras la póliza siga vigente y no sea MEC; tampoco suelen exigir aprobación de crédito y no tienes que devolverlos en un plazo fijo. Cuidado: se cobra interés, y el saldo pendiente reduce el beneficio por fallecimiento si no se paga.
Retiros
Sacas dinero directamente del valor en efectivo. Hasta la base fiscal, el retiro suele no generar ingreso tributable; por encima de ella puede tributar y una póliza MEC sigue reglas distintas. El retiro reduce tu valor en efectivo y, por lo general, el beneficio por fallecimiento.
Préstamos vs retiros: comparación
Bien usado, el valor en efectivo te da flujo en el retiro con un tratamiento fiscal que depende del contrato y de tu situación.
| Préstamo | Retiro | |
|---|---|---|
| Impuestos | Normalmente libre | Libre hasta tu base |
| ¿Se devuelve? | No obligatorio | No se devuelve |
| Interés | Sí | No |
| Efecto en el beneficio | Baja si no se paga | Baja el valor |
| Mejor para | Ingreso recurrente | Necesidad puntual |
Para el retiro: ingreso complementario
La estrategia más común es tomar préstamos en la jubilación: pueden no considerarse ingreso gravable mientras la póliza permanezca vigente y no sea MEC, lo que complementa tu 401(k) o IRA sin subir tu factura de impuestos. La clave es no vaciar la póliza y mantenerla vigente.
Qué cuidar
Continúa aprendiendo
Fuentes y criterios
Revisión editorial con fuentes oficiales y de la industria. La disponibilidad de productos, requisitos y resultados depende de la aseguradora, el estado y el perfil del solicitante.
- IRS: Publication 525, ingresos tributables y no tributables
- NAIC: guía del comprador de seguro de vida
Preguntas frecuentes
¿Pagar impuestos por usar el valor en efectivo?
Los préstamos no suelen tributar; los retiros son libres hasta lo que aportaste (tu base). Por encima de eso, puede haber impuesto.
¿Tengo que devolver el préstamo?
No en un plazo fijo, pero el saldo pendiente reduce el beneficio por fallecimiento y genera interés.
¿Puede caducar mi póliza por pedir prestado?
Sí, si el préstamo más los cargos superan el valor en efectivo. Por eso conviene revisarla periódicamente.
¿Cuándo puedo empezar a usar el valor en efectivo?
Depende de cuánto y cuánto tiempo hayas fundado la póliza; suele tomar varios años acumular un valor útil.
¿El valor en efectivo se suma al beneficio por fallecimiento?
Depende de la opción de beneficio elegida; en muchas pólizas, no se suma por completo. Confírmalo con tu agente.
¿Quieres ver cómo usar tu IUL en el retiro?
Te hacemos una proyección de cuánto podrías acumular y cómo tomar ingreso con ventajas fiscales, sin compromiso.
Esta guía es informativa y no constituye asesoría financiera, fiscal ni legal. El IUL no es una inversión en el mercado de valores; el rendimiento pasado de un índice no garantiza resultados futuros, y las garantías dependen de la capacidad de pago de la aseguradora emisora. El tratamiento fiscal depende de tu situación. Consulta con un agente de seguros de vida con licencia y un asesor fiscal antes de tomar una decisión.