¿El IUL es una estafa? Mitos y verdades
Has oído que el IUL es una estafa… y también que es la mejor inversión del mundo. La verdad está en el medio: es un seguro de vida con un componente de ahorro, con ventajas reales y limitaciones importantes. Separamos los mitos de los hechos.
¿Por qué dicen que el IUL es una estafa?
La mala reputación no viene del producto en sí, sino de cómo a veces se vende.
Algunos agentes muestran proyecciones con rendimientos altísimos y ocultan los cargos, o lo presentan como «una inversión que nunca pierde». Cuando la realidad no alcanza esas promesas, la gente se siente estafada. El problema no es el IUL: es la sobreventa.
Mito 1: “Ganas lo mismo que la bolsa”
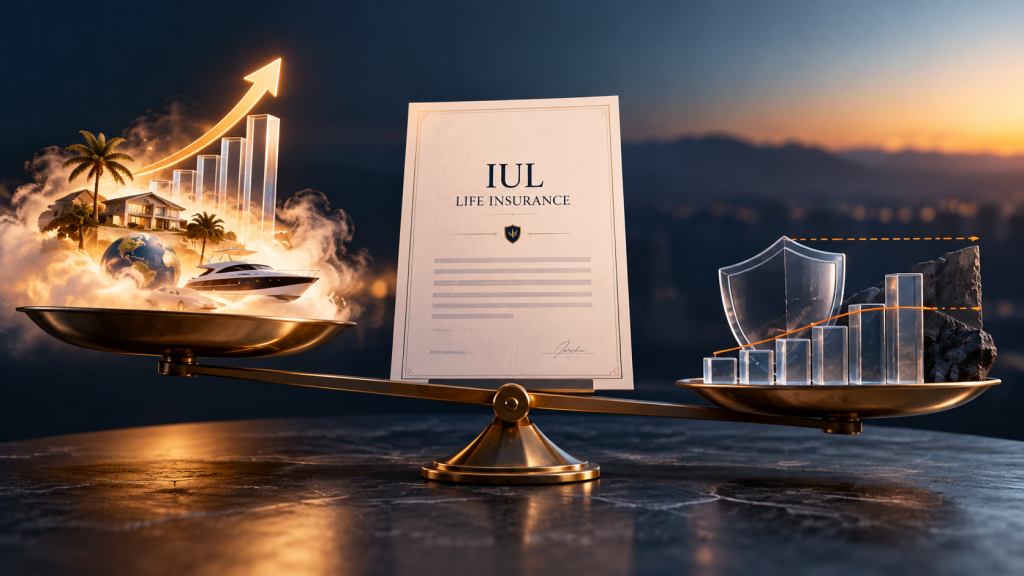
Falso. Tu crédito está limitado por un tope (cap). Si el índice sube 20% pero tu tope es 10%, te acreditan 10%. Además no recibes dividendos. A cambio de ese límite, obtienes un piso de acreditación; los cargos continúan aun cuando el índice baje. Es un intercambio, no una copia del mercado.
Mito 2: “Nunca pierdes dinero”
A medias. El piso (normalmente 0%) protege tu valor de las caídas del mercado. Pero los cargos de la póliza se siguen descontando cada año. Si la póliza está mal fundada (pagas muy poco), esos cargos pueden erosionar el valor. Por eso importa financiarla bien.
Mito 3: “Es la mejor inversión”
El IUL no es una estafa ni un milagro: es una herramienta que funciona bien cuando se estructura bien.
Falso. Un IUL es, ante todo, un seguro de vida, no una inversión pura. Si solo buscas máximo rendimiento, un fondo indexado de bajo costo suele superar al IUL. El IUL brilla cuando valoras la protección + acceso con ventajas fiscales + piso, no el rendimiento máximo.
Lo que SÍ es cierto del IUL
- Beneficio por fallecimiento que, por lo general, no se incluye en el ingreso bruto federal.
- Protección en caídas gracias al piso.
- Acceso al efectivo con ventajas fiscales (préstamos).
- Flexibilidad de primas.
- Opción de cuidados a largo plazo.
¿Cuándo el IUL NO te conviene?
Cómo evitar que te lo vendan mal
- Pide la ilustración a tasas conservadoras (no solo la optimista).
- Exige ver los cargos año por año.
- Pregunta qué pasa si pagas el mínimo.
- Confirma el tope y el piso actuales y si pueden cambiar.
- Trabaja con alguien que te explique los límites, no solo las ventajas.
Continúa aprendiendo
Fuentes y criterios
Revisión editorial con fuentes oficiales y de la industria. La disponibilidad de productos, requisitos y resultados depende de la aseguradora, el estado y el perfil del solicitante.
- IRS: Publication 525, ingresos tributables y no tributables
- NAIC: guía del comprador de seguro de vida
Preguntas frecuentes
¿El IUL realmente es una estafa?
No. Es un producto legítimo regulado. La mala fama viene de ventas con promesas exageradas, no del producto en sí.
¿Puedo perder dinero con un IUL?
Por el mercado, el piso te protege. Pero los cargos de la póliza pueden erosionar el valor si la fundas mal (pagas muy poco).
¿Es mejor invertir en un fondo indexado?
Para puro rendimiento, a menudo sí. El IUL conviene cuando valoras protección de vida, piso y acceso con ventajas fiscales.
¿Por qué tiene tope si sigue el índice?
Porque a cambio del tope obtienes el piso que te protege en las caídas. Es el intercambio que define al IUL.
¿Cómo sé si me lo están vendiendo bien?
Pide ilustraciones conservadoras, el detalle de cargos y qué pasa pagando el mínimo. La transparencia es la señal.
¿Quieres una opinión honesta sobre el IUL?
Te mostramos los números reales —con tasas conservadoras y los cargos— para que decidas con información, sin presión de venta.
Esta guía es informativa y no constituye asesoría financiera, fiscal ni legal. El IUL no es una inversión en el mercado de valores; el rendimiento pasado de un índice no garantiza resultados futuros, y las garantías dependen de la capacidad de pago de la aseguradora emisora. El tratamiento fiscal depende de tu situación. Consulta con un agente de seguros de vida con licencia y un asesor fiscal antes de tomar una decisión.